Warum der nationale Sonderweg die Kreislaufwirtschaft schwächt und PET-Flaschen belastet
Die Bundesregierung plant eine neue nationale Plastiksteuer ab 2027. Über eine Formulierungshilfe zum Haushaltsbegleitgesetz 2027 soll die nationale Kunststoffverpackungssteuer von 550 Euro pro Tonne Kunststoff ab dem 1. Juli 2027 greifen. Was politisch zur Deckung des Bundeshaushalts gedacht ist, bringt für uns als Hersteller und für Sie als Abfüller oder Abnehmer spürbare wirtschaftliche Folgen mit sich.
1. Was ist die Plastiksteuer 2027?
Die Eckpunkte des Entwurfs
• Steuersatz und Steuergegenstand:
Die Steuer erfasst anhand von Zolltarifnummern bestimmte industrielle Vorprodukte und Halbzeuge (Platten, Tafeln, Folien, Bänder und Streifen aus PE-, PP- oder PET-Kunststoff sowie bestimmte Zellkunststofffolien bis 2 mm Dicke), leere Transport- und Verpackungsmittel aus Kunststoff (darunter Flaschen, Dosen, Beutel, Kisten und Verschlüsse) sowie Mischverpackungen ab 5 % Kunststoffanteil bei Herstellern („Gewinnern“) oder Importeuren. Der Satz von 550 €/t wäre der höchste in Europa.
• Entstehung der Steuer:
Die Steuer entsteht bereits bei der Herstellung bzw. „Gewinnung“ der Vorprodukte im Inland.
• Fehlende Rezyklat-Befreiung:
Auch Rezyklate fallen zum Start unter die volle Steuerpflicht. Eine Entlastung soll erst nachträglich „auf Antrag“ gewährt werden, wobei dazu bislang Rechtsverordnungen und verlässliche Zertifizierungssysteme fehlen.
2. Was bedeutet die Plastiksteuer speziell für PET-Flaschen?
PET-Flaschen stehen heute für eine funktionierende Kreislaufwirtschaft mit etablierten Bepfandungsstrukturen und hohen Recyclingquoten. Dennoch trifft sie der Entwurf hart:
- Massive Verteuerung:
Starre Verpackungsmaterialien wie unsere PET-Flaschen könnten sich laut Gesamtverband Kunststoffverarbeitende Industrie e. V. (GKV) mit der aktuellen Vorlage um 20 bis 30 %, Verschlüsse sogar um 30 bis 50 % verteuern: eine Last, die in der Lieferkette bis zum Verbraucher weitergetragen wird. - Keine Ausnahme für Pfand und Mehrweg:
Das Gesetz sieht keine Ausnahmen für bepfandete Getränkeverpackungen oder Mehrwegsysteme vor. Obwohl im Lebensmittelbereich für PET-Flaschen gesetzlich vorgeschriebenes und knappes recyceltes PET (rPET) eingesetzt wird, entsteht darauf zunächst die volle Steuerlast. - Importlücke benachteiligt unfair:
Während inländische Flaschenhersteller und importierende Abfüller die Steuer tragen müssen, bleiben bereits befüllte Verpackungen (z. B. importierte Getränkeflaschen aus der EU oder Drittstaaten) komplett steuerfrei. Das benachteiligt die deutsche Abfüll- und Verpackungsindustrie massiv. - Mittelständische Liquiditätsbelastung:
Die Steuer muss monatlich im Voraus gezahlt werden. Erstattungen bei Exporten erfolgen erst nachträglich auf Antrag, was im Mittelstand enorme Finanzmittel bindet.
3. Warum die Verbände die Plastiksteuer einhellig ablehnen
Die führenden Industrie- und Wirtschaftsverbände (darunter IK, GKV, BDI, HDE, BVE und weitere Fachverbände) lehnen die Kunststoffverpackungssteuer einhellig ab. Die Hauptkritikpunkte im Überblick:
- Schaden für den Standort Deutschland: Der nationale Sonderweg schwächt die Wettbewerbsfähigkeit heimischer Unternehmen und gefährdet Investitionen sowie Arbeitsplätze.
- Falsche ökologische Lenkungswirkung:
Statt Nachhaltigkeit zu belohnen, bestraft die undifferenzierte Steuer auch hochgradig recycelbare Verpackungen und schafft Fehlanreize hin zu schwer recycelbaren Papier-Plastik-Verbundverpackungen. - Mehr statt weniger Bürokratie:
Neben dem Verpackungsregister LUCID der ZSVR entstünde ein teures paralleles Meldesystem. Der Zoll kann die Angaben kaum prüfen (rechnerisch nur eine Prüfung alle 50 Jahre pro Betrieb). - Bessere Alternative:
Die Verbände fordern, auf die Steuer zu verzichten und stattdessen die im Koalitionsvertrag vereinbarte Ökomodulierung der Lizenzentgelte (§§ 26, 26a VerpackDG) umzusetzen. Diese belohnt gezielt hohe Recyclingfähigkeit und Rezyklateinsatz und sanktioniert schwer recycelbare Formate.
4. EPROPLAST zur Plastiksteuer: Kreislaufwirtschaft fördern statt verfehlen
Als Mitglied der IK Industrievereinigung Kunststoffverpackungen e.V. beziehen wir klar Stellung gegen den vorliegenden Entwurf.
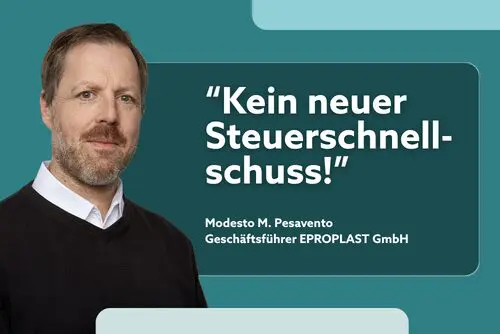
„Gerade bei PET-Flaschen zeigen wir tagtäglich, wie geschlossene Wertstoffkreisläufe und hoher Rezyklateinsatz in der Praxis funktionieren. PET bietet handfeste ökologische und ökonomische Vorteile wie ein geringes Gewicht, weniger Energieaufwand in der Produktion mit niedrigeren CO2-Emissionen, geringere Transportkosten und seine Kreislauffähigkeit. Diese Vorteile dürfen nicht ideologisch durch eine undifferenzierte Plastiksteuer verzerrt werden. Sanktioniert gehören vielmehr energieintensivere Einmalverpackungen, wie unter anderem Einmal-Glas. Die geplante Plastiksteuer bestraft Kreislaufpioniere, die in geschlossene Kreisläufe investiert haben, am Falschen Ende. Was die Industrie braucht, ist eine gezielte Ökomodulierung, die echtes Recycling belohnt. Kein neuer Steuerschnellschuss.”
Modesto M. Pesavento, Geschäftsführer EPROPLAST GmbH
Zum Nachlesen:
- IK Industrievereinigung Kunststoffverpackungen e. V.:
Pressemitteilung „Plastiksteuer ist Sabotage am Wirtschaftsstandort Deutschland“: - IK-Themenseite Plastiksteuer mit Fakten, Grafiken und Beispielen
- Gemeinsame Verbändestellungnahme zu einer Kunststoffverpackungssteuer vom 9. Oktober 2026
- GKV Gesamtverband Kunststoffverarbeitende Industrie e. V.: Pressebereich mit Positionen zur Plastiksteuer
- Negativbeispiel Spanien: Laut Angaben der IK sind allein im ersten Jahr nach Einführung der spanischen Plastiksteuer rund 2.954 Arbeitsplätze in der Kunststoffverarbeitung verloren gegangen.
- Umweltbundesamt, UBA-Texte 87/2025: Das Forschungsvorhaben empfiehlt eine undifferenzierte Verteuerung von Kunststoffverpackungen ausdrücklich nicht.